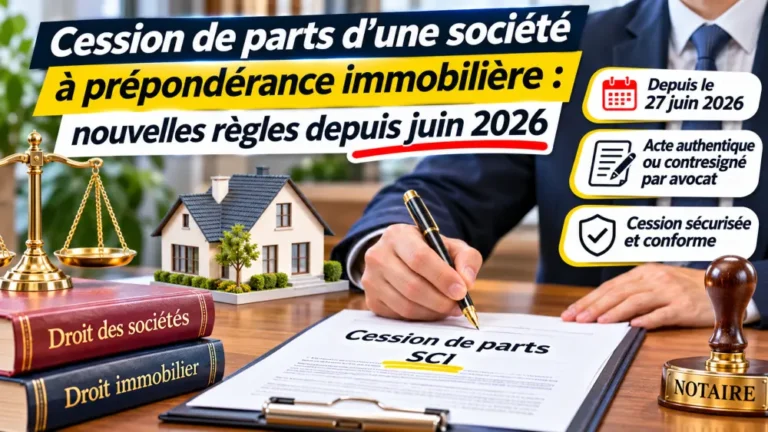
Depuis le 27 juin 2026, la cession de parts société à prépondérance immobilière ne peut plus être réalisée librement par simple écrit entre les parties. La réforme impose désormais un acte qualifié, sous peine de nullité. Pour beaucoup de propriétaires, d’associés de SCI et d’investisseurs patrimoniaux, le changement est concret. Il modifie la façon de signer, d’enregistrer et de sécuriser l’opération.
L’idée est simple. Quand une société détient surtout de l’immobilier en France, sa cession doit être traitée avec le même niveau de sécurité qu’une vente immobilière sensible. Cela concerne autant les SCI que d’autres structures non cotées. Avant toute signature, il faut donc vérifier si la société entre bien dans le champ de la réforme, puis choisir la bonne forme d’acte et contrôler les formalités fiscales.
Ce qui change depuis le 27 juin 2026
La réforme entrée en vigueur le 27 juin 2026 a mis fin à la pratique du simple acte sous seing privé pour les cessions visées. Désormais, la cession doit être constatée par un acte authentique, un acte contresigné par avocat ou, dans un cadre strict, par un acte rédigé par un expert-comptable. À défaut, la cession encourt la nullité.
Le changement est important, car il touche des opérations patrimoniales fréquentes, souvent utilisées pour transmettre un bien, organiser une indivision familiale ou structurer un investissement immobilier. Le nouveau cadre vise surtout à renforcer la sécurité juridique et à mieux encadrer les flux financiers liés à des actifs immobiliers significatifs.
Pourquoi cette réforme a-t-elle été adoptée ?
Le législateur a voulu corriger un écart devenu difficile à justifier. La vente directe d’un immeuble exige déjà un formalisme protecteur, alors qu’une cession de parts d’une société détenant le même bien pouvait auparavant être réalisée beaucoup plus simplement. La réforme réduit cette différence de traitement et ajoute un niveau de vigilance utile contre les montages opaques.
Pour les particuliers, cela signifie surtout une chose. La sécurité de l’opération passe désormais par un professionnel habilité. Le cédant comme le cessionnaire ont tout intérêt à anticiper cette contrainte avant de discuter du prix, des garanties et du calendrier de signature.
Comment reconnaître une société à prépondérance immobilière ?
Une société à prépondérance immobilière est une société dont l’actif est majoritairement composé d’immeubles ou de droits immobiliers situés en France, ou de participations dans d’autres sociétés elles-mêmes à prépondérance immobilière. Le critère clé repose sur la valeur réelle de l’actif. Si l’immobilier représente plus de la moitié de cette valeur, la société entre en principe dans cette catégorie.
Cette notion ne se limite pas à la SCI classique. Elle peut aussi viser d’autres formes sociales, dès lors qu’elles ne sont pas cotées et qu’elles remplissent le critère immobilier. Une holding patrimoniale, une SARL familiale ou une structure d’investissement peuvent donc être concernées si l’essentiel de leur actif est immobilier.
Les sociétés souvent concernées
Dans la pratique, les cas les plus fréquents sont les suivants :
- les SCI de détention ou de transmission patrimoniale,
- les sociétés civiles immobilières de gestion d’un immeuble locatif,
- les holdings non cotées qui détiennent surtout des immeubles ou des parts de sociétés immobilières,
- certaines sociétés commerciales non cotées lorsque l’immobilier domine l’actif.
Le point sensible est souvent la composition exacte du patrimoine social. Une société peut paraître immobilière au premier regard, mais la qualification dépend des chiffres et de la valeur réelle des actifs. Il faut donc vérifier la situation comptable et patrimoniale avant d’engager la cession.
Les exclusions à garder en tête
Toutes les structures liées à l’immobilier ne sont pas automatiquement concernées. Les parts d’organismes de placement collectif restent exclues du dispositif visé ici. De même, il faut examiner la nature exacte de la société et la composition de son actif, car une simple intuition ne suffit pas.
En pratique, une erreur d’analyse peut conduire à appliquer le mauvais régime. C’est l’une des raisons pour lesquelles la vérification préalable est devenue indispensable avant toute promesse de cession ou tout projet de vente entre associés.
Quel formalisme s’impose désormais pour la cession ?
Le cœur de la réforme tient en une règle claire. La cession doit désormais être établie par l’un des actes légalement admis. Le simple document signé entre les parties ne suffit plus. Le formalisme n’est pas décoratif. Il conditionne la validité même de l’opération et son enregistrement.
Ce nouveau cadre donne un rôle central aux professionnels habilités. Il sécurise l’identification des parties, la cohérence du prix, la réalité du transfert et la conformité des pièces. Pour un dossier familial, cela peut sembler plus lourd. En contrepartie, le risque contentieux diminue nettement.
| Forme d’acte | Qui le rédige ou le reçoit | Effet pratique |
|---|---|---|
| Acte authentique | Notaire | Forme la plus sécurisée, avec contrôle renforcé et force probante élevée. |
| Acte contresigné | Avocat | Adapté quand un conseil juridique structuré accompagne les parties. |
| Acte rédigé par expert-comptable | Expert-comptable, dans son cadre de mission | Possible seulement si la cession prolonge directement sa mission principale. |
L’acte authentique reste la voie la plus protectrice
L’acte notarié demeure la solution la plus classique pour ce type d’opération. Il convient particulièrement quand la cession touche un patrimoine familial, un bien locatif important ou une situation à risques. Le notaire vérifie l’identité des parties, la consistance du bien détenu par la société, les autorisations éventuelles et le respect des règles de forme.
Pour beaucoup de dossiers, cette voie reste la plus rassurante. Elle permet aussi de réduire les zones grises, notamment lorsque plusieurs héritiers, associés ou conjoints sont concernés par l’opération.
L’acte contresigné par avocat gagne en place
La réforme donne à l’acte d’avocat une place équivalente à celle de l’acte notarié pour ces cessions. Cela peut être utile lorsque la négociation est plus complexe, lorsque des clauses spécifiques sont prévues ou lorsque le montage patrimonial demande un conseil juridique fin.
Le rôle de l’avocat est alors de sécuriser la rédaction, d’alerter sur les risques et de formaliser l’accord des parties dans un cadre incontestable. Pour les opérations entre associés ou au sein d’une famille, cette option peut offrir de la souplesse sans perdre en sécurité.
Le cas particulier de l’expert-comptable
L’intervention de l’expert-comptable est plus limitée. Elle n’est possible que si la cession s’inscrit dans le prolongement direct de sa mission principale d’expertise comptable de la société. Ce n’est donc pas une solution générale. Elle suppose un lien réel avec sa mission habituelle et ne remplace pas un acte qualifié de manière automatique.
Avant de retenir cette voie, mieux vaut vérifier avec précision si le dossier entre bien dans ce cadre. Dans le doute, l’acte authentique ou l’acte d’avocat restent des solutions plus lisibles et moins exposées à la contestation.
Quels sont les risques en cas de non-respect ?
Le risque principal est la nullité de la cession. Cela veut dire que l’opération peut être anéantie si elle n’a pas été constatée dans la forme requise. Ce point mérite une vraie attention, car les conséquences peuvent être lourdes. Une cession annulée peut remettre en cause le transfert des parts, le prix payé et les droits attachés aux titres.
Le danger n’est pas seulement théorique. Une opération mal sécurisée peut bloquer un partage familial, retarder une vente ou fragiliser un montage patrimonial préparé depuis des mois. Mieux vaut donc traiter la forme avec autant de sérieux que le prix ou la fiscalité.
La nullité peut bouleverser tout le dossier
Si la cession est annulée, les parties peuvent se retrouver dans une situation délicate. Le cessionnaire peut perdre la qualité d’associé. Le cédant peut devoir restituer ce qu’il a perçu. Les actes en chaîne, comme les changements de gérance ou les modifications statutaires, peuvent aussi être fragilisés.
Dans ce contexte, la prudence est essentielle. Un contrôle en amont coûte toujours moins cher qu’un contentieux ensuite.
Comment se déroule l’enregistrement de la cession ?
L’enregistrement fiscal n’est pas une simple formalité de plus. Depuis la réforme, il dépend de la présentation d’un acte conforme. Autrement dit, l’administration n’a plus vocation à enregistrer une cession qui ne respecte pas le formalisme exigé. Sans acte valable, l’opération ne peut pas être menée correctement jusqu’au bout.
Cela change la logique habituelle de signature. Il ne suffit plus de s’entendre sur le prix. Il faut aussi s’assurer que le document signé pourra être accepté pour l’enregistrement et produire ses effets dans les délais prévus.
Ce qu’il faut vérifier avant le dépôt
Avant de déposer le dossier, il faut notamment contrôler :
- la qualification exacte de la société,
- la forme de l’acte signé,
- la cohérence entre le prix et les stipulations prévues,
- l’identité complète des parties,
- les éventuelles clauses d’agrément ou de préemption prévues par les statuts ou un pacte.
Un dossier incomplet peut retarder l’enregistrement, voire forcer les parties à reprendre certains éléments. Là encore, l’anticipation reste la meilleure protection.
Les vérifications à faire avant toute cession
Avant de signer, il faut procéder à un vrai contrôle préalable. Cette étape est souvent négligée lorsque la cession se fait entre proches ou entre associés habitués à travailler ensemble. Pourtant, c’est précisément dans ces situations que les oublis sont les plus fréquents.
Un audit rapide du dossier évite bien des erreurs. Il permet de savoir si la société entre dans le champ de la réforme, si les statuts imposent un agrément, si le prix est cohérent et si des formalités parallèles sont nécessaires.
La check-list utile avant signature
Les points suivants doivent être vérifiés avec soin :
- la composition de l’actif social et la place réelle de l’immobilier,
- la forme sociale de la société et son mode de détention,
- les clauses statutaires sur l’agrément, la préemption ou l’inaliénabilité,
- les conséquences fiscales de la cession pour le cédant et le cessionnaire,
- les pièces nécessaires à l’identification des parties et des titres,
- la date d’effet souhaitée et son articulation avec l’enregistrement.
Si la société est détenue à plusieurs, il faut aussi vérifier les droits de chacun. Une cession mal préparée peut se heurter à un refus d’agrément ou à un désaccord sur les modalités de transfert.
Les situations qui demandent une vigilance renforcée
Certains dossiers méritent un examen plus poussé. C’est le cas lorsqu’il existe un bien unique de grande valeur, une indivision familiale, un démembrement de propriété, plusieurs associés en conflit ou un schéma patrimonial ancien. Dans ces cas, la cession ne se résume jamais à un simple changement de nom sur des parts sociales.
Une vérification juridique et patrimoniale complète permet alors de sécuriser le calendrier, la fiscalité et la suite de la gestion immobilière.
Ce qu’il faut retenir pour les SCI et les sociétés patrimoniales
Pour une SCI, la réforme est particulièrement visible, car beaucoup d’opérations de transmission passent par ce véhicule. Une cession entre parents, entre époux, entre associés ou dans le cadre d’une sortie d’indivision doit désormais être préparée avec plus de rigueur. La simplicité ancienne a disparu.
Pour les sociétés patrimoniales plus larges, le réflexe doit être le même. Dès lors que l’actif est majoritairement immobilier, la prudence commande de faire qualifier la société avant d’engager la moindre promesse. Ce contrôle protège les parties et évite une remise en cause ultérieure.
Faut-il refaire tous les actes signés avant le 27 juin 2026 ?
Non, la réforme ne transforme pas rétroactivement les cessions déjà conclues avant son entrée en vigueur. En revanche, toutes les opérations intervenant à compter du 27 juin 2026 doivent respecter le nouveau cadre. La date de signature devient donc un repère essentiel.
En pratique, il faut distinguer les dossiers anciens encore en négociation et les cessions nouvelles. Un simple projet préparé avant la réforme ne dispense pas d’appliquer les nouvelles règles si la signature intervient après l’entrée en vigueur.
FAQ
Une SCI familiale est-elle forcément concernée ?
Pas automatiquement, mais c’est très fréquent. Tout dépend de la composition de son actif. Si l’immobilier représente la part majoritaire de la valeur réelle, la société entre en principe dans le champ de la réforme.
Peut-on encore signer un simple acte sous seing privé ?
Non, pas pour une cession relevant du nouveau dispositif. L’acte doit désormais être authentique, contresigné par avocat ou rédigé par un expert-comptable dans le cadre prévu.
Qui peut vérifier si la société est à prépondérance immobilière ?
Le contrôle peut être préparé par un notaire, un avocat ou un expert-comptable, selon le dossier. L’essentiel est d’examiner la valeur réelle de l’actif et la nature des biens détenus.
Quels sont les effets d’une nullité ?
La cession peut être anéantie. Le transfert des parts, les droits politiques et les effets financiers de l’opération peuvent alors être remis en cause.
L’enregistrement fiscal reste-t-il nécessaire ?
Oui, l’enregistrement demeure une étape importante. Le nouveau cadre renforce même son lien avec la forme de l’acte, puisque l’administration attend un document conforme avant de procéder.
La réforme concerne-t-elle seulement les SCI ?
Non. Elle vise plus largement les sociétés à prépondérance immobilière, quelle que soit leur forme, dès lors qu’elles remplissent les critères applicables.
En résumé
La réforme du 27 juin 2026 change profondément la cession de parts d’une société à prépondérance immobilière. Le simple acte privé ne suffit plus. Il faut désormais un acte authentique, un acte d’avocat ou, dans un cadre particulier, un acte d’expert-comptable. Le risque de nullité rend la vérification préalable indispensable.
Avant toute opération, il faut identifier la société, vérifier la composition de son actif, relire les statuts et préparer l’enregistrement. Cette nouvelle exigence demande un peu plus de méthode, mais elle sécurise enfin des opérations patrimoniales qui méritaient un cadre plus robuste.
Si vous préparez une transmission, une sortie d’associé ou un arbitrage patrimonial, prenez le temps de faire valider le dossier avant signature. C’est la meilleure façon d’éviter une erreur de forme qui pourrait coûter très cher.
Pour compléter vos connaissances immobilières…
- « Les 7 rénovations qui augmentent le plus la valeur d’un bien immobilier ! » — Lecture utile pour élargir la réflexion autour de la valeur et de la transmission d’un bien
- « Maisons contemporaines françaises : 10 inspirations à retenir pour son propre projet » — Un contenu inspirationnel qui offre une autre lecture immobilière, sans lien direct avec la cession de parts
- « Travaux qui augmentent la valeur d’un bien : le guide complet pour investir intelligemment » — Permet d’approfondir l’angle investissement et arbitrage patrimonial